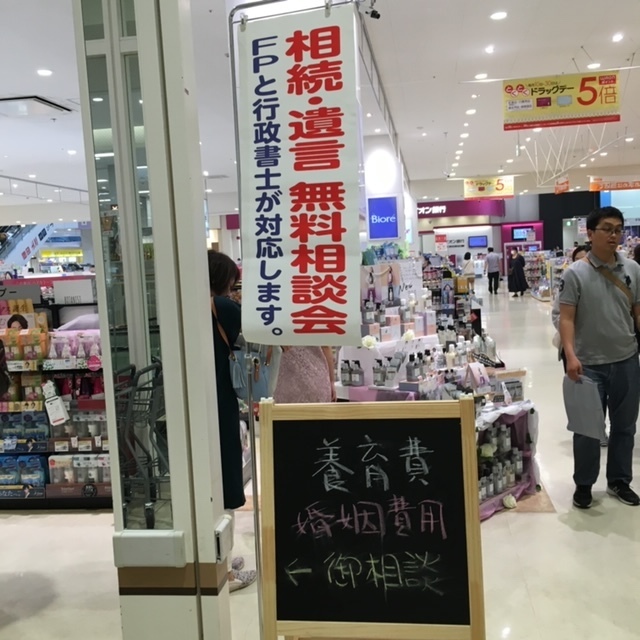
相続相談福岡センター:〒818-0056 福岡県筑紫野市二日市北2-3-3-205
親の介護や医療に、親のお金が使えない方の対策は?
親の認知症などで口座が凍結され、親の医療費や介護費に親自身のお金が使えなくなるトラブルを防ぐ・解決するための対策は、4つあります。
まずは本人の判断能力の有無によって、今すぐ取れる対策が異なります。
1. 【判断能力が「ある」うちの事前対策】
まだ親の意識がはっきりしている場合は、今すぐ以下の手続きを行うことで将来の凍結を防げます。
• 家族信託の契約
o 親の財産の管理権を、事前に家族(子など)に移す契約です。
o 認知症発症後も、子が親の代わりに口座からお金を引き出して介護費に充てられます。
• 予約型代理人・代理人カードの登録
o 多くの銀行が提供している、万が一に備えて家族を代理人に指定する制度です。
o 事前に登録しておけば、本人の判断能力低下後も一定の手続きで引き出しが可能になります。
• 任意後見制度の利用
o 将来、判断能力が低下した際にサポートしてもらう人(後見人)をあらかじめ選んでおく公的制度です。
2. 【判断能力が「低下・喪失」した後の事後対策】
すでに認知症などが進行し、口座が凍結されてしまった、あるいは意思確認ができない場合の対策です。
• 法定後見制度の利用
o 家庭裁判所に申し立て、本人の代わりに財産管理を行う「成年後見人」を選任してもらう制度です。
o デメリット: 手続きに数ヶ月かかり、親族ではなく弁護士などの専門家が選ばれると毎月の報酬(数万円)が発生し続けます。
• 金融機関への個別相談(実務上の特例対応)
o 2021年、全国銀行協会が「認知症対応の指針」を出しました。
o 医療費や介護費の請求書など、使い道が明確な「本人のための費用」であれば、後見人がいなくても親族への払い戻しに応じてもらえるケースが増えています。一度、口座のある銀行の窓口へ直接相談してください。
対策の比較と選び方
対策 対象の時期 メリット デメリット・注意点
家族信託 判断能力があるうち 柔軟な財産管理が可能 公正証書作成などの初期費用がかかる
代理人登録 判断能力があるうち 手続きが手軽で費用が安い 銀行ごとに手続きが必要、高額引き出しに制限あり
金融機関への相談 判断能力の低下後 後見人を立てずに一時対応できる 確実に応じてもらえるとは限らない(各行の判断)
法定後見制度 判断能力の低下後 抜本的な解決(法的な代理権) 費用と時間がかかる、専門家への報酬発生リスク
親御さんの現在のお体の状態(意思疎通ができるかなど)や、主に困っている資産の種類(預貯金、不動産など)を教えていただけますか?状況に合わせた具体的な進め方をご提案します。
それぞれの対策費用は高齢者が出すのかそれとも家族?
結論から言うと、各対策にかかる費用は、原則として「高齢者本人のお金」から出すのが基本です。
ただし、手続きのタイミングや制度の種類によって、「一旦家族が立て替える必要があるもの」や「家族が負担せざるを得ない例外」があります。 [1, 2]
4つの対策について、誰が払うのかを整理しました。
各対策の費用負担者まとめ
① 金融機関への個別相談(実務上の特例)
• 負担者: 高齢者本人
• 仕組み: 窓口で認められれば、本人の凍結口座から直接、医療費や介護費が引き落とされたり、親族へ払い戻されたりします。家族の持ち出しは原則ありません。
② 家族信託
• 負担者: 高齢者本人(実務上、家族が立て替えることも多い)
• 仕組み: 本人に判断能力があるうちに、初期費用(専門家への報酬や公正証書作成代など、数十万〜100万円程度)を本人の財産から支払います。
• ※契約後は、信託された本人の預貯金の中から管理費用などを出せるようになります。
③ 成年後見制度(法定後見)
後見制度は、費用の種類によって支払う人が法律で明確に分かれています。 [1]
• 申立て費用(初期費用): 一旦「家族(申し立てた人)」が払う
o 家庭裁判所への申立て実費(数千円〜数万円)や、弁護士・司法書士への依頼料(10万〜30万円)は、最初に手続きを行う家族が支払います。
o 特例: 申立て時に「本人の負担にしてほしい」と裁判所に希望を出しておけば、審判が出た後に本人の財産から清算(払い戻し)できるケースが一般的です。
• 毎月の後見人報酬(ランニングコスト): 高齢者本人
o 専門家(弁護士など)に支払う月額2万〜6万円の報酬は、本人の口座(財産)から引き落とされます。家族の財布から出す必要はありません。
④ 予約型代理人・代理人カード
• 負担者: なし(無料)
• 仕組み: 銀行での手続き自体は無料のケースがほとんどです。
現在、親御さんの口座から直近で支払わなければならない具体的な費用(入院費や施設の初期費用など)は発生していますか?
もし「すでにまとまったお金の立て替えが必要で困っている」などの状況があれば教えてください。
ご自身のお金を出し渋り、手続きが進まないというのは、介護現場やご家族の間で非常に頻繁に起こる問題です。
高齢者が出し渋る背景には、「お金が減る恐怖(将来への強い不安)」や「子どもに迷惑をかけたくないというプライド」、「認知症による猜疑心(さいぎしん)」があります。
そのため、正面から「将来困るからお金を出して」と説得しても、頑なになってしまうケースが多いです。親御さんの心理に寄り添った、効果的な4つの説得アプローチをご紹介します。
1. 「あなたのため」ではなく「子ども(私)のため」と頼む
高齢者は「自分のために子どもにお金を使わせたくない」と思う反面、「子どものお荷物になりたくない」と強く願っています。主語を親ではなく「自分(子ども)」に変えて頼むのが効果的です。
• NGな言い方: 「認知症になったらお父さんのお金が使えなくなって困るから、今のうちに手続きしよう」
• 効果的な言い方: 「もし万が一のことがあったとき、今の法律だと私(子ども)が何百万円も立て替えなきゃいけなくなって、生活が苦しくなっちゃうんだ。 私を助けると思って、この手続きだけ協力してくれない?」
2. 「銀行のルールが変わった」と制度のせいにする
親を「認知症予備軍」のように扱うとプライドが傷つきます。「親の能力」ではなく、「社会や銀行のルールが厳しくなった」という理由にすり替えます。
• 効果的な言い方: 「最近、銀行の振り込め詐欺対策やセキュリティがすごく厳しくなったみたいでね。家族でも本人の確認が取れないと、入院費の引き出しすらできなくなるルールに変わったんだって。みんなやってる対策らしいから、うちも念のためにやっておこう」
3. 第三者(専門家・公的機関)の権威を借りる
家族が言うと「子どもが生意気なことを言っている」「財産を乗っ取る気か」と疑われがちですが、スーツを着た専門家や公的な場所での言葉には素直に耳を傾ける高齢者は多いです。
• 説得の手順:
1. 銀行の窓口や、行政書士などの無料相談に親を連れて行く。
2. 専門家から「皆さん、ご家族のために今のうちにこの手続き(代理人登録や信託など)をされていますよ」と説明してもらう。
※事前に家族だけで専門家に相談し、「こういう理由で出し渋っているので、先生から説明してほしい」と口裏を合わせておくと非常にスムーズです。
4. 費用を「出す」のではなく「移すだけ」と説明する(家族信託などの場合)
「お金が減る・とられる」という感覚がブレーキになっている場合、お金がなくなるわけではないことを強調します。
• 効果的な言い方: 「お金を誰かにあげるわけじゃないよ。お父さんの医療費専用のポケットをもう一つ作って、そこに移動させるだけ。もちろん使う時はお父さんのためにしか使えないし、余ったらそのままお父さんの口座に戻るから安心して」
それでも難しい場合の「裏ワザ」
どうしても実印を押してくれない、書類を書いてくれない場合は、判断能力があるうちに「銀行の代理人カード(家族用キャッシュカード)」だけを作ってもらう、あるいは暗証番号を共有してもらうところから始めてみてください。これだけでも、初期の段階では大きな安心材料になります。
親御さんは、特にお金に関してどのようなこだわり(例:通帳は絶対に見せない、特定の銀行を盲信している、など)を持たれていますか?
また、現在お元気なとき、「誰の言うことなら比較的聞き入れやすい」といった傾向はありますか?(例:長男、娘、昔馴染みの友人、お医者さんなど)
通帳は絶対に見せない 銀行に必要な時に下ろせと言って渡されるが用が済むと返せという
「必要なときだけ通帳を渡し、用が済んだらすぐ回収する」という行動は、まさに「自分のお金は自分で管理したい」という強いプライドと、「お金がなくなったらどうしよう」という深い不安の表れです。
このように警戒心が強い親御さんの場合、無理に通帳を取り上げようとしたり、大きな制度(家族信託など)を提案したりすると、「子どもに財産を奪われる」と不信感を爆発させてしまう危険があります。
今の「通帳を貸してくれる」という関係性を壊さずに、将来の凍結に備えるための現実的な3つのステップをご提案します。
ステップ1:渡された「チャンス」に代理人カードを作る
今、必要に応じて通帳を渡してくれているのであれば、そのタイミングが最大のチャンスです。
• 具体的な行動:
「医療費を下ろしてきて」と通帳・印鑑を渡された際に、銀行の窓口(または郵送・ネット)で「代理人カード(家族用キャッシュカード)」の発行手続きを一緒に進めてしまいます。
• 親への言い方:
「お父さん(お母さん)に毎回通帳を借りて、また返しに来るの、お互い面倒だし紛失のリスクもあって怖いよね。銀行の人に相談したら、『通帳は親御さんが持ったままで、引き出しだけできる家族カード』が無料で作れるって言われたから、手続きの書類をもらってきたよ。これなら通帳はずっとお父さんの手元に置いておけるよ」
• メリット:
親の手元に通帳が残り続けるため、親のプライドや安心感を傷つけません。一度カードと暗証番号を確保できれば、将来本人の体調が悪化しても、家族がATMから生活費や医療費を下ろせるようになります。
ステップ2:引き落とし口座への変更を提案する
毎回現金で下ろして支払うスタイルから、「自動引き落とし」への切り替えを提案します。
• 親への言い方:
「毎回お金を下ろしに行くのが防犯面でも危ないから、病院代や介護施設代、光熱費は全部お父さんの口座から『自動引き落とし』に手続きしちゃうね。そのほうが手数料もかからないし、お父さんも通帳をわざわざ私に渡さなくて済むから楽でしょ?」
• メリット:
一度引き落とし口座に設定してしまえば、その後本人の認知症が進んで口座が凍結(名義人の死亡等を除く)される直前までは、自動で支払いが継続します。家族が通帳を借りる頻度自体を減らすことができます。
ステップ3:銀行の「予約型代理人」の手続きを、親の体調不良時に持ちかける
もし親御さんが風邪を引いたときや、足腰が痛くて動けない日があれば、それが次のステップです。
• 親への言い方:
「今回は軽い風邪だからいいけど、もし今後、もっと大きな病気で入院して、お父さんが銀行に行けなくなったら、病院代が払えなくて退院させられちゃうかもしれない。通帳はお父さんが持ってていいから、万が一のときだけ私が代わりに手続きできるように、銀行の『代理人登録』の書類だけ一緒に書いておかない?」
• メリット:
「通帳は返せ」と言う親御さんでも、「通帳はあなたが持ったままでいい」と言われれば、万が一の備えとしての登録に同意してくれる可能性が高まります。
「必要なときだけ通帳を渡し、用が済んだらすぐ回収する」という行動は、まさに「自分のお金は自分で管理したい」という強いプライドと、「お金がなくなったらどうしよう」という深い不安の表れです。
このように警戒心が強い親御さんの場合、無理に通帳を取り上げようとしたり、大きな制度(家族信託など)を提案したりすると、「子どもに財産を奪われる」と不信感を爆発させてしまう危険があります。
今の「通帳を貸してくれる」という関係性を壊さずに、将来の凍結に備えるための現実的な3つのステップをご提案します。
ステップ1:渡された「チャンス」に代理人カードを作る
今、必要に応じて通帳を渡してくれているのであれば、そのタイミングが最大のチャンスです。
• 具体的な行動:
「医療費を下ろしてきて」と通帳・印鑑を渡された際に、銀行の窓口(または郵送・ネット)で「代理人カード(家族用キャッシュカード)」の発行手続きを一緒に進めてしまいます。
• 親への言い方:
「お父さん(お母さん)に毎回通帳を借りて、また返しに来るの、お互い面倒だし紛失のリスクもあって怖いよね。銀行の人に相談したら、『通帳は親御さんが持ったままで、引き出しだけできる家族カード』が無料で作れるって言われたから、手続きの書類をもらってきたよ。これなら通帳はずっとお父さんの手元に置いておけるよ」
• メリット:
親の手元に通帳が残り続けるため、親のプライドや安心感を傷つけません。一度カードと暗証番号を確保できれば、将来本人の体調が悪化しても、家族がATMから生活費や医療費を下ろせるようになります。
ステップ2:引き落とし口座への変更を提案する
毎回現金で下ろして支払うスタイルから、「自動引き落とし」への切り替えを提案します。
• 親への言い方:
「毎回お金を下ろしに行くのが防犯面でも危ないから、病院代や介護施設代、光熱費は全部お父さんの口座から『自動引き落とし』に手続きしちゃうね。そのほうが手数料もかからないし、お父さんも通帳をわざわざ私に渡さなくて済むから楽でしょ?」
• メリット:
一度引き落とし口座に設定してしまえば、その後本人の認知症が進んで口座が凍結(名義人の死亡等を除く)される直前までは、自動で支払いが継続します。家族が通帳を借りる頻度自体を減らすことができます。
ステップ3:銀行の「予約型代理人」の手続きを、親の体調不良時に持ちかける
もし親御さんが風邪を引いたときや、足腰が痛くて動けない日があれば、それが次のステップです。
• 親への言い方:
「今回は軽い風邪だからいいけど、もし今後、もっと大きな病気で入院して、お父さんが銀行に行けなくなったら、病院代が払えなくて退院させられちゃうかもしれない。通帳はお父さんが持ってていいから、万が一のときだけ私が代わりに手続きできるように、銀行の『代理人登録』の書類だけ一緒に書いておかない?」
• メリット:
「通帳は返せ」と言う親御さんでも、「通帳はあなたが持ったままでいい」と言われれば、万が一の備えとしての登録に同意してくれる可能性が高まります。
やってはいけない対応
• 「もう管理できないでしょ」と責める: 逆効果になり、二度と通帳を貸してくれなくなります。
• 勝手に定期預金や解約の手続きをする: 銀行の窓口で本人の意思確認が必要になり、トラブルの元になります。
現在の親御さんは「まだ自分でコントロールできている」という状態です。「通帳は親のもの、管理も親のもの」という前提を徹底的に尊重しつつ、家族が使える「カード」や「代理権」という裏口の鍵だけを、今のうちにそっと作らせてもらうスタンスが最も成功率が高いです。
あいうえおかきくけこさしすせそたちつてとなにぬねのはひふへほまみむめもやゃゆゅよらりるれろわ・を・んアイウエオカキクケコサシスセソタチツテトナニヌネノハヒフヘホマミムメモヤャユュヨララリルレロワ・ヲ・ン
あいうえおかきくけこさしすせそたちつてとなにぬねのはひふへほまみむめもやゃゆゅよらりるれろわ・を・んアイウエオカキクケコサシスセソタチツテトナニヌネノハヒフヘホマミムメモヤャユュヨララリルレロワ・ヲ・ン
あいうえおかきくけこさしすせそたちつてとなにぬねのはひふへほまみむめもやゃゆゅよらりるれろわ・を・んアイウエオカキクケコサシスセソタチツテトナニヌネノハヒフヘホマミムメモヤャユュヨララリルレロワ・ヲ・ンあいうえおかきくけこさしすせそたちつてとなにぬねのはひふへほまみむめもやゃゆゅよらりるれろわ・を・んアイウエオカキクケコサシスセソタチツテトナニヌネノハヒフヘホマミムメモヤャユュヨララリルレロワ・ヲ・ン
無料相談フォーム
以下のフォームに必要事項をご記入の上、「送信する」ボタンをクリックしてください。